Gestión integral del primer salario registrado: Análisis detallado sobre el manejo de cuentas bancarias, deducciones fiscales y prestaciones de ley
De acuerdo con las disposiciones vigentes de la Ley Federal del Trabajo (LFT), los lineamientos técnicos de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef), la incorporación formal al mercado laboral marca el inicio de una estructura de derechos y obligaciones económicas que requiere una sólida comprensión conceptual para asegurar la estabilidad patrimonial y el bienestar a largo plazo desde el primer ingreso recibido.
La transición desde la informalidad o la etapa estudiantil hacia un esquema de empleo regulado introduce al ciudadano en un ecosistema normativo complejo, donde interactúan simultáneamente dependencias de recaudación fiscal, instituciones de seguridad social y entidades bancarias encargadas de la dispersión de fondos. Saber interpretar este entorno financiero inicial es una herramienta indispensable de supervivencia económica, permitiendo que el trabajador tome decisiones informadas sobre su patrimonio, optimice el uso de sus recursos disponibles y evite errores operativos frecuentes que suelen comprometer su liquidez durante los primeros años de vida profesional independiente.
El escenario inicial: La recepción del primer comprobante de percepciones y deducciones
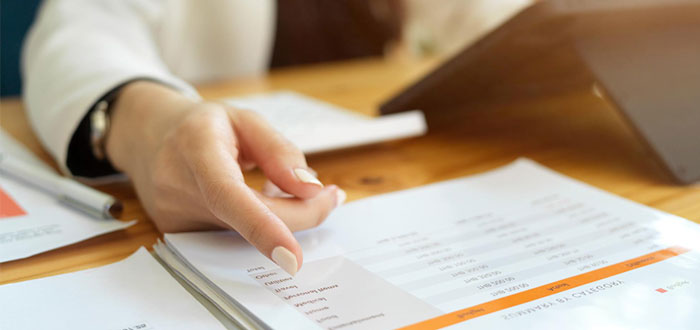
Para ilustrar de manera práctica este proceso normativo, tomemos el caso hipotético de Sofía, una joven de veintidós años que acaba de obtener su primer puesto de trabajo formal en una empresa comercial establecida bajo el régimen general de ley. Tras concluir su primera quincena de labores efectivas, recibe un documento digital o impreso que detalla minuciosamente el desglose técnico de su remuneración bruta y neta. Lejos de ser un mero comprobante de pago circunstancial, este documento representa la puerta de entrada formal al sistema financiero e impositivo mexicano, donde cada concepto registrado responde con exactitud a normativas fiscales específicas emitidas por el Servicio de Administración Tributaria (SAT) y la legislación laboral vigente en el país. El análisis de este primer recibo le exige comprender conceptos hasta entonces desconocidos, tales como percepciones ordinarias, bonos de productividad sujetos a retención y deducciones de carácter obligatorio que configuran la base de su nueva realidad como contribuyente y empleada registrada.
Elección de la entidad pagadora, portabilidad de nómina y alternativas digitales
Con el comprobante fiscal en la mano y la constancia de alta institucional, la primera decisión operativa de carácter logístico que enfrenta Sofía consiste en determinar si mantiene la cuenta bancaria de depósito que abrió la empresa de manera predeterminada para el pago de salarios o si ejerce formalmente su derecho a cambiar la nómina de banco hacia una institución financiera diferente que le ofrezca mejores condiciones de acceso digital, menores cobros por mantenimiento o mayor cercanía física con su domicilio y centro de labores. La legislación mexicana vigente permite este movimiento de portabilidad de manera completamente gratuita para cualquier trabajador. En este análisis de alternativas de dispersión del ingreso, evaluar instrumentos financieros tradicionales o incorporar herramientas tecnológicas complementarias, como puede ser una cuenta asociada a una Tarjeta Mi o a diversos intermediarios digitales autorizados, forma parte de una estrategia personal diseñada para administrar el dinero con mayor flexibilidad, recordando siempre la necesidad de revisar a detalle los términos y condiciones particulares de cada entidad antes de adoptar una decisión definitiva.
El desglose impositivo, las retenciones fiscales y las prestaciones de seguridad social
Al revisar con detenimiento el apartado de deducciones de su comprobante, Sofía descubre la realidad ineludible de las contribuciones obligatorias y los beneficios futuros que estas garantizan. Por un lado, observa la retención correspondiente al Impuesto Sobre la Renta (ISR) calculada estrictamente conforme a las tablas progresivas de la Ley del Impuesto Sobre la Renta (LISR). Por el otro, identifica la aportación periódica destinada al Instituto Mexicano del Seguro Social (IMSS), la cual respalda su cobertura médica integral, la acumulación legal de semanas cotizadas para el fondo de retiro y la protección ante riesgos laborales de acuerdo con lo estipulado por la Ley del Seguro Social. Asimismo, el documento incorpora la proyección proporcional de prestaciones anuales de carácter obligatorio como el aguinaldo, normado por la LFT, consolidando un esquema de seguridad económica que trasciende el pago quincenal ordinario.
Lecciones replicables para la gestión autónoma del ingreso inicial
La experiencia analizada en este caso hipotético permite extraer pautas prácticas y directamente aplicables para cualquier trabajador que comience su trayectoria en la formalidad económica. La principal enseñanza radica en la importancia de no subestimar jamás la lectura minuciosa de los recibos de nómina y las constancias fiscales emitidas por los patrones. Separar un porcentaje sistemático del ingreso mensual para construir un fondo de emergencia preventivo, comprender el funcionamiento técnico de las retenciones del SAT para evitar discrepancias en la declaración anual, y supervisar puntualmente el registro correcto de las semanas cotizadas ante el IMSS son hábitos fundamentales que cimentan una salud financiera sólida y protegen al ciudadano ante imprevistos laborales o de salud. Además, el análisis constante de los movimientos en el estado de cuenta y la revisión de las percepciones extraordinarias permiten que el trabajador desarrolle un criterio económico independiente, capaz de distinguir entre el gasto corriente y la inversión patrimonial a mediano plazo, evitando caer en situaciones de endeudamiento innecesario durante sus primeros años de actividad laboral autónoma.
Proyección hacia el futuro económico del trabajador formal en el sistema moderno
La gestión adecuada, consciente y planificada del primer salario registrado establece los cimientos estructurales sobre los cuales se edificará el historial crediticio y previsional del trabajador durante las siguientes décadas de su vida activa. A medida que las normativas fiscales, las obligaciones patronales y los sistemas de pago digital continúan evolucionando bajo la supervisión rigurosa de los organismos regulatorios oficiales, la capacidad de analizar críticamente cada comprobante de percepciones se consolida como una competencia indispensable para cualquier persona que aspire a consolidar su autonomía financiera dentro del marco legal. Lejos de ser un trámite burocrático aislado, la asimilación correcta de estos procesos institucionales garantiza que el esfuerzo diario se traduzca en estabilidad patrimonial, acceso a mejores créditos y una sólida protección social que perdurará a lo largo de toda su trayectoria profesional en el ámbito de la economía formal mexicana.